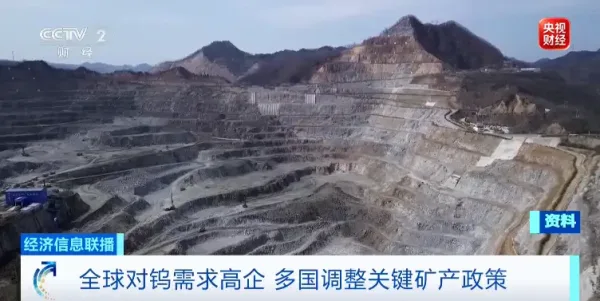
わずか2年間で、国際タングステンサプライチェーンにおける中間製品の価格は約9倍に上昇した。. 最近、米国、英国、ベトナム、ジンバブエなどの国々がタングステン関連政策の変更を導入または提案し、タングステン資源をめぐる世界的な競争が激化している。.
タングステンとは?
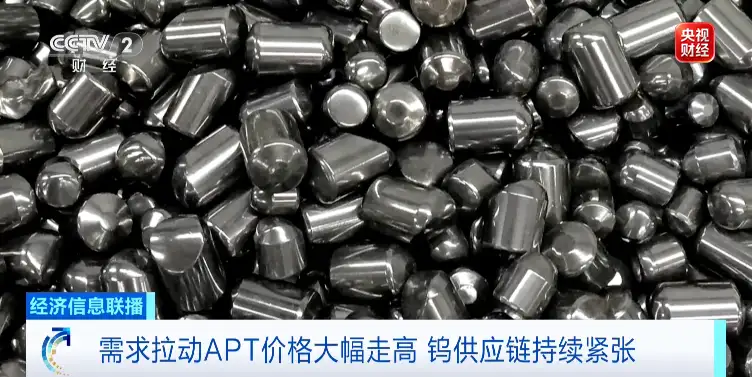
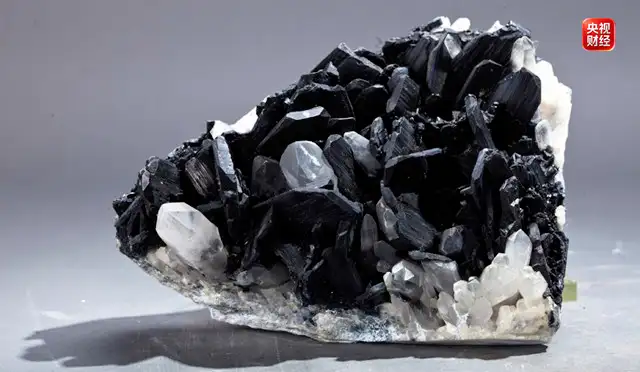
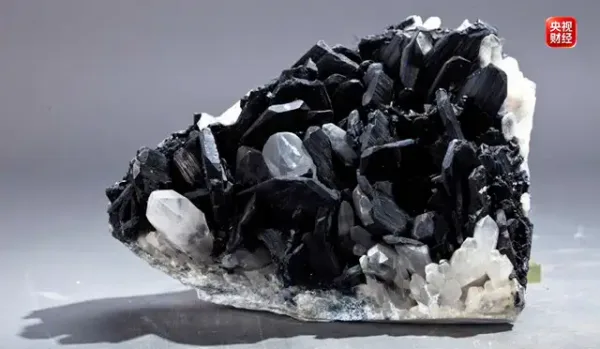
タングステンは、非常に高い融点を持つ希少金属である 3,422°Cは、天然に存在する金属の中で最高である. 。その極めて高い硬度、耐熱性、耐食性により、しばしば “「産業の歯」”
と呼ばれる。タングステンは、防衛、半導体、AIコンピューティングインフラに使用される代替不可能な重要鉱物である。.
先月S&Pグローバルが発表した報告書によると、三酸化タングステンで測定した世界のタングステン需要は、2025年に約 162,000メートルトン. であった。需要は年間約 2%, 成長すると予想され、 2030年までに180,000メートルトンを超え 、 2035年までに202,000メートルトンに達する.
タングステン市場はどれほど逼迫しているのか?
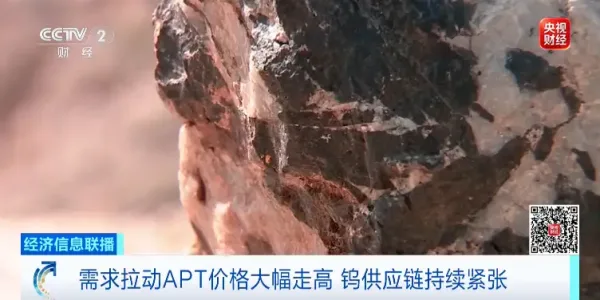
タングステンサプライチェーンにおける 主要な中間製品であるパラタングステン酸アンモニウム(APT) は、国際市場価格が急速に上昇している。.
データによると、2024年半ばのロッテルダム市場におけるAPT価格は約 $300/メートルトン単位. であった。2026年5月までに、価格は約 $3,000/メートルトン単位 — わずか2年で約9倍の上昇.
今年9月初旬時点でも、価格は $2,900および$3,100/メートルトン単位.
「メートルトン単位」とは、鉱石、金属、その他の商品に一般的に使用される価格単位であり、, ��ートルトンに含まれる純材料の量を指します.
持続的な価格上昇の背景には、タングステン資源に対する世界的な需要の増加と、サプライチェーンへの圧力の高まりがある。.
“「タングステンの需要は増加している」”
タングステンは単に高くなっただけではない。その戦略的重要性も急激に高まっている。.
米国、英国、欧州連合、日本、その他のいくつかの主要経済国は、タングステンを重要鉱物に指定し、戦略備蓄を構築している。.
米国は輸出禁止を課す一方、国内のタングステン鉱山生産はほぼゼロ
今年8月末、米国政府は タングステンスクラップおよびバッテリースクラップに対する1年間の輸出禁止, を導入し、戦略資源を国内に保持することを目指した。この政策はアジアの輸入市場、特に日本に直接影響を与えている。.
資源供給の観点から見ると、米国の国内タングステン採掘能力は限られている。データによると、2025年までに, 米国の国内タングステン鉱山生産はゼロに落ち込んだ.
さらに、 2027年1月1日, から、米国は防衛用途向けのタングステンおよびその他の重要金属の調達に対する制限をさらに強化する。.
しかし、ロイター通信は、2027年の政策期限が近づくにつれ、米国の国内タングステン採掘および処理能力は依然として明らかに不十分であると報じた。.
欧州連合は域内供給の増加を計画
欧州連合は戦略的重要原材料プロジェクトの枠組みを確立し、 採掘、処理、リサイクル.
英国は国内タングステン供給チャネル構築のため旧鉱山の再開に投資
を通じて域内供給を増やす計画である。米国の禁止措置が発効したほぼ同じ時期に、英国国家富裕基金は大規模な支援パッケージを発表した。.
同ファンドは最大で以下を提供する計画 7,100万ポンド 国内鉱山企業Tungsten Westによる再開を支援するため デボン州のHemerdonタングステン・スズ鉱山.
鉱山がフル生産に達すると、年間で以下を生産すると見込まれる 3,000トン超のタングステン精鉱.
英国政府も同社とのオフテイク契約を協議する計画であり、戦略用途向けに資源を確保する国内タングステン供給チャネルを構築する。.
ベトナムとジンバブエが輸出政策を強化
影響を受けているのは米国と欧州だけではない。多くの資源生産国もタングステン輸出の管理を強化している。.
ベトナムの商工省は、輸出許可鉱物リストからタングステンを除外することを提案した。.
この提案は、同国の戦略的重要鉱物政策草案の一部を成す。具体的な実施スケジュールはまだ公表されていないが、その核心的目的はベトナム国内のタングステン深加工産業の発展を保護することにある。.
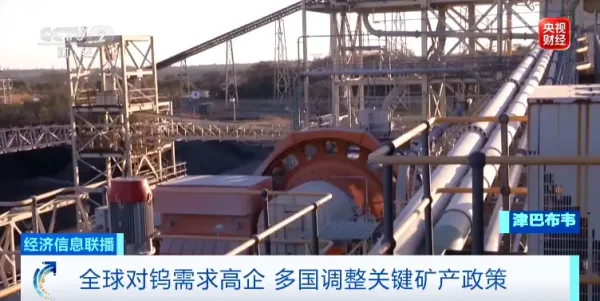
ジンバブエはさらに厳しい規制を採用し、アンチモンおよびタングステンのあらゆる形態の輸出を完全に停止した。.
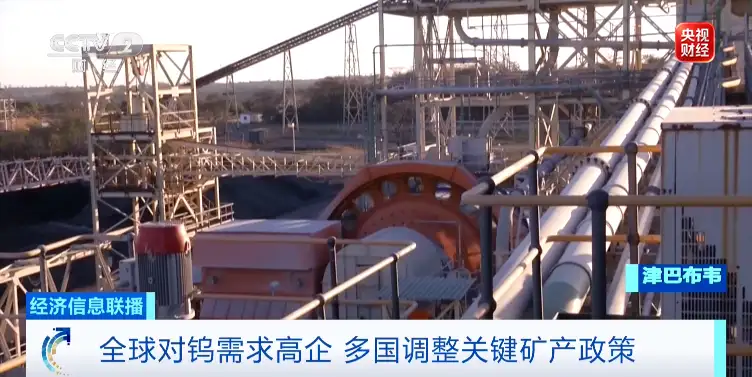
同国は以前、アンチモンとタングステンを重要鉱物に指定し、原鉱石および最小限の加工しか施されていない鉱産物の直接輸出を明確に禁止し、より多くの加工を国内で行うことを義務付けていた。.
中国は世界のタングステン生産を引き続き支配
世界のタングステン資源は極端に乏しいわけではないが、生産能力は高度に集中している。.
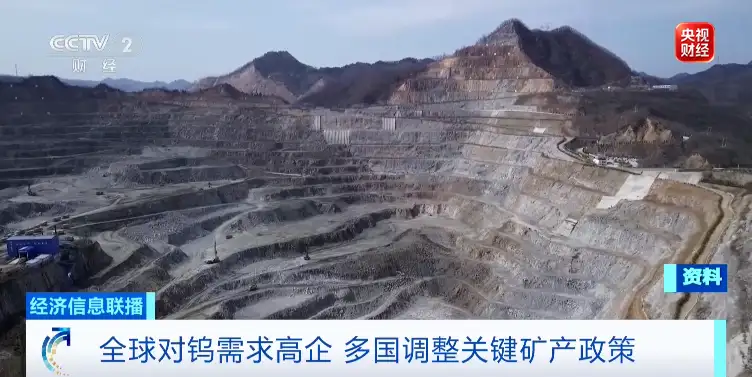
中国は長年にわたり、世界のタングステン鉱山生産量の約80%を占めてきた。.
タングステンの戦略的重要性が高まり続ける中、資本市場は以下を提供できるタングステン資産をますます求めている “「単一供給源に依存しない」供給代替案.
Almonty Industriesは、投資家の注目を最も集めている企業の一つとなっている。.
同社は米国に本社を置く主要なタングステン生産者であり、以下にタングステン資産を有する 韓国、米国、ポルトガル、スペイン.
- 今年6月、同社は以下を完了した $8億の転換社債融資を超過申込で.
- 7月には、以下にある同社のタングステン加工工場が 韓国のSangdong鉱山が正式に操業を開始し, 、タングステン精鉱の生産・販売段階に入った。.
- 8月、同社は今後36か月間に最大以下を買い戻す計画を発表した $3億の自社株.
資本市場において、同タングステン生産者はオーストラリアとカナダの取引所から上場廃止し、取引活動を米国Nasdaqに集中させている。.
9月11日、同社の株価は以下で終値をつけた $15.49.
9月初旬、Jefferies Financial Groupは同社のカバレッジを「Buy」評価、目標株価$26.25で開始した。. アナリストは、同社が西側のタングステンサプライチェーンにおいて重要な役割を果たしていると述べた。.
市場の注目を集めている他の企業には以下が含まれる 英国のTungsten West、オーストラリアのEQ Resources、米国のAmerican Tungsten.
一部のアナリストは、投資家は主に現在の財務実績に基づいてこれらの企業を買っているのではないと指摘している。むしろ、彼らは投資テーゼに賭けており、そのテーゼは基礎となるバランスシートよりも変動性が高い可能性がある。.
業界関係者は、タングステン供給ショックはまだ終わっておらず、西側のサプライチェーン再構築の取り組みは高コストと長い開発サイクルに直面していると警告している。.
この以下をめぐる競争は “「産業の歯」” である金属は、先端製造業の世界的な競争環境を今後も再形成し続ける可能性が高い。.
以下によると 中国鉱産資源報告2026, 天然資源省が最近発表した, 中国は2025年時点で、タングステンやスズを含む14鉱物の埋蔵量で世界第1位となった.
中国のタングステン鉱山生産量は以下を占めた 世界総生産量のほぼ79%.